Симона Гоцова


Енергетика
„Оптимистично очакване“: Фискалният съвет свали очакванията за икономиката
Консултативният орган заложи по-ниски оценки спрямо очакванията на финансовото министерство
© ECONOMIC.BG / Deposit Photos
~ 3 мин.
Фискалният съвет отправи критики към прогнозите на Министерството на финансите (МФ), наричайки оценките им „оптимистични“, и заложи по-нисък ръст на брутния вътрешен продукт (БВП) на България през тази година. Това става ясно от публикувано становище на съвета във връзка с Есенната макроикономическа прогноза на МФ.
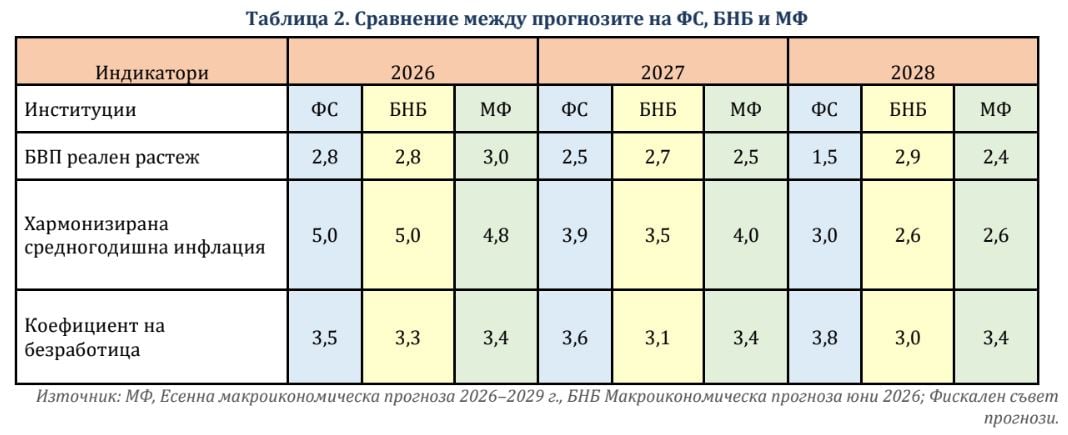
В него консултативният орган залага ръст на БВП от 2.8% за 2026 г., докато МФ прогнозира 3%.
За 2026 г. очакването за реален растеж на МФ от 3% е оптимистично и пренебрегва шока в предлагането, който води до забавяне на растежа на европейската и съответно българската икономика. Съветът дава предпазлива прогноза за 2.8% растеж през 2026 г.“, посочват от Съвета.
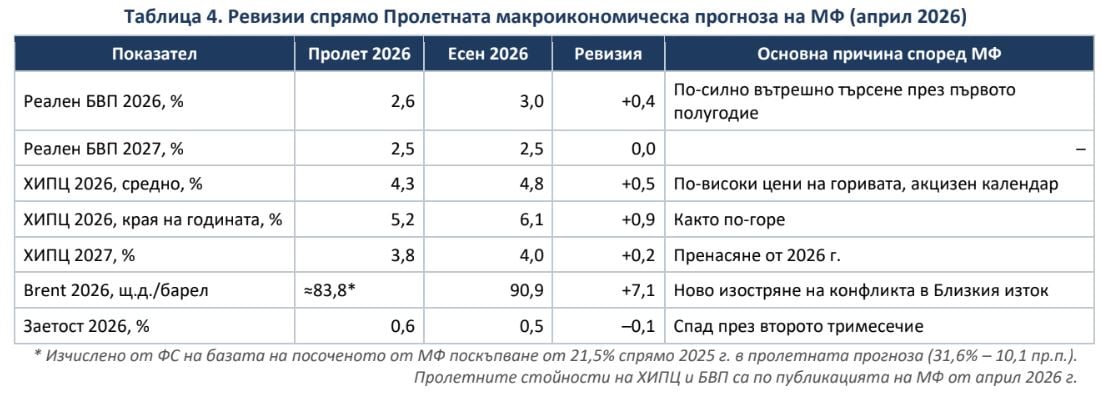
Напомняме, че тази седмица Министерството на финансите (МФ) публикува своята есенна макроикономическа прогноза, като завиши оценките си за ръста на БВП, но и тези за нивото на инфлацията. Растежът за 2026 г. беше ревизиран нагоре от 2.6% на 3% спрямо пролетната прогноза, а средногодишната инфлация – от 4.3% на 4.8%.
Ревизиите са в посоката, която се очаква от новите данни, и са обосновани. Растежът е ревизиран нагоре въпреки по-неблагоприятната външна среда. Причината е по-силното вътрешно търсене, което се подкрепя от данните за първото полугодие, но увеличава зависимостта на прогнозата от продължаващ силен растеж на потреблението“, предупреждават от консултативния орган.
Оптимистична прогноза за растежа
Според Фискалния съвет реалистичният диапазон за тази година е 2.5–2.8%, а прогнозата на финансовото министерство за 3% изисква ускорение през втората половина на годината, каквото данните не подкрепят еднозначно.
Сезонно изгладеният растеж е 0.7% на тримесечие през първото и второто тримесечие. Ако този темп се запази през второто полугодие, годишният растеж за 2026 г. би бил около 2.8–2.9%. Прогнозата от 3% изисква среден тримесечен растеж от около 0.9% през третото и четвъртото тримесечие, т.е. ускорение спрямо първото полугодие“, обясняват от съвета.
Експертите отбелязват, че краткосрочните индикатори дават смесени сигнали – индустриалното производство спада с 6.8% на годишна база през юли (четвърти пореден месец на спад), а търговията на дребно се забавя. Тъй като годината е в последното си тримесечие, ефектът върху бюджета за 2026 г. е ограничен, но по-високата изходна база се пренася в номиналния БВП за 2027 г. и оттам в бюджетните съотношения.
За 2027 г. прогнозата на МФ от 2.5% е определена като реалистична, докато за 2028 г. Съветът очаква по-осезаемо забавяне – до 1.5% срещу 2.4% по оценка на министерството – заради циклични колебания в световната и европейската икономика.
Кои са рисковете
Икономистите обръщат внимание и на два риска, свързани с външната среда.
- Цената на петрола. Допускането на МФ за средна цена на барел Brent от 90.9 долара за 2026 г. е близко до това на ЕЦБ, но след датата на изготвяне на прогнозата котировките са се повишили осезаемо заради ново напрежение около Ормузкия проток.
След датата на отрязване обаче цената на Brent се повиши с около 10% за месец (до 101.6 долара на 23.09.2026 г.) заради ново изостряне на напрежението около Ормузкия проток. При сегашната фючърсна крива средната цена за 2027 г. би била около 85 щ.д./барел, с 5–6% над допускането. Това е риск нагоре за инфлацията и надолу за реалния растеж. Актуализираните котировки следва да се отразят в прогнозата към Проектобюджетния план или в анализа на чувствителността“, обясняват експертите.
- Вторият риск е свързан с лихвите. Според Съвета допускането на МФ за 3-месечния EURIBOR е изготвено преди решението на ЕЦБ от 10 септември за повишаване на лихвите и е значително под траекторията на централната банка.
По-високите лихви биха забавили кредита за домакинствата и инвестициите и биха повишили разходите за лихви по държавния дълг. Съветът оценява това допускане като оптимистично“, посочва се в становището.
Забележки към данните
Фискалният съвет отправя и критики към пълнотата на предоставените данни. Органът отбелязва, че:
- не е предоставен алтернативният сценарий, който ще бъде публикуван с прогнозата, нито количествен анализ на чувствителността;
- не са предоставени оценки за потенциалния растеж и отклонението на БВП от потенциала, както и допусканията за фискалната политика (при непроменена политика или с мерки);
- не е представено сравнение с прогнозата на ЕК и обяснение на съществените разлики;
- не е представена информация за използваните модели и промените в методологията спрямо пролетната прогноза.