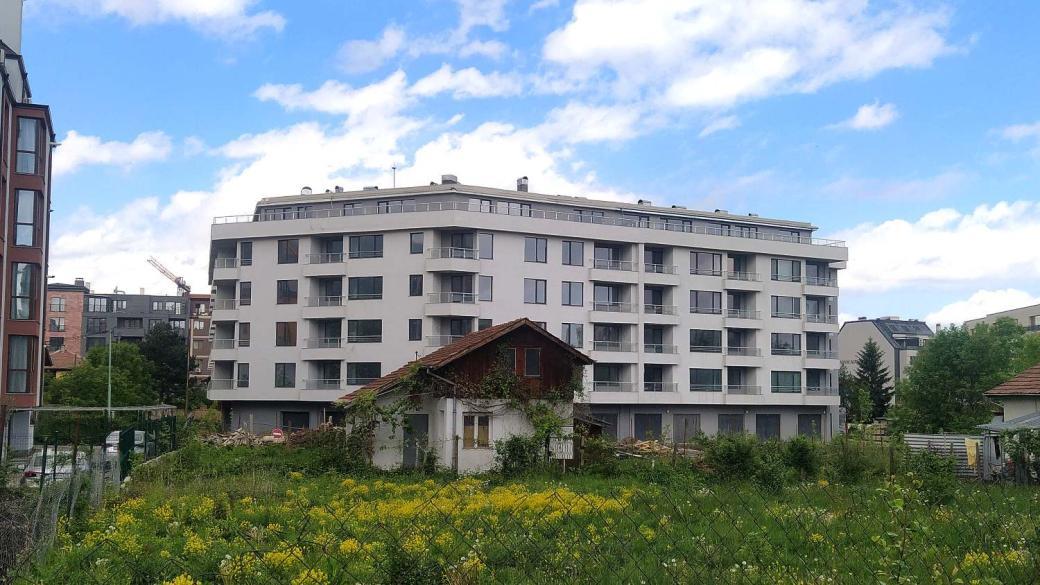
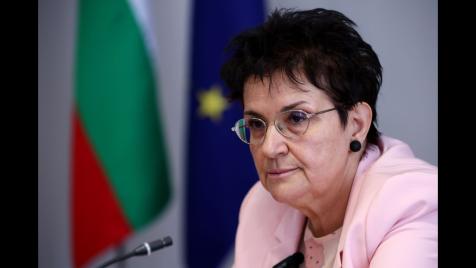
Всяко лице, което продава нови сгради или урегулирани поземлени имоти, ще трябва да се регистрира по ДДС най-късно 7 дни преди сделката, без регистрацията да е обвързана с праг на оборота. Това предвиждат част от промените в Закона за данък върху добавената стойност (ЗДДС), представени от заместник-министъра на финансите Людмила Петкова на специален брифинг.
Според мотивите, мярката ще донесе около 120 млн. евро допълнителни приходи за бюджета.
Тази мярка е насочена към предотвратяване възможностите за укриване и невнасяне на ДДС. Практиката показва, че се създава фирма, която строи нова сграда, всички апартаменти в нея се продават в един ден и всъщност се прави облагаемият оборот, но когато вече се регистрира по ДДС, то няма какво да се продава и съответно не се начислява ДДС“, обясни Петкова.
Идеята идва на фона на отдавна известен проблем при облагането на имотни сделки. И досега продажбите на нови сгради са облагаеми с ДДС, но на практика са възниквали случаи, при които всички имоти в нова сграда се прехвърлят преди продавачът да бъде регистриран по ДДС. Подобни казуси са стигали и до съд. През последните години беше обсъждан и по-широкият въпрос кои сделки с недвижими имоти трябва да се включват в оборота за задължителна ДДС регистрация. Новото предложение прави следваща стъпка – въвежда специална регистрация преди самата облагаема имотна сделка, независимо от общия праг на оборота.
Какво пише в законопроекта
С проекта се създава нов чл. 97г в ЗДДС. Той въвежда задължителна регистрация за всяко данъчно задължено лице, което в рамките на една календарна година извършва облагаеми доставки на територията на страната на:
нови сгради или части от тях, прилежащите им терени, както и учредяване и прехвърляне на други вещни права върху тях;
прехвърляне на собственост, учредяване или прехвърляне на право на строеж върху урегулиран поземлен имот (УПИ) по смисъла на Закона за устройство на територията;
Заявлението за регистрация трябва да бъде подадено в НАП не по-късно от 7 дни преди датата, на която данъкът по сделката става изискуем. Самата доставка се облага с ДДС.
Според финансовото министерство промяната е насочена срещу данъчните измами при сделки с недвижими имоти. В мотивите се посочва, че в практиката данъчно задължени лица извършват разпоредителни сделки със земя и сгради в много кратък период преди да се регистрират и така избягват начисляването на ДДС. Целта е сделките да се облагат още при първата доставка. Седемдневният срок трябва да позволи на НАП да наблюдава сделките и да анализира риска, преди те да бъдат сключени.
За кого важи задължението
Задължението за регистрация се прилага за физически лица само когато действат като данъчно задължено лице в рамките на независима икономическа дейност“, подчертават вносителите в своите мотиви.
Така се въвежда ясна граница между личните сделки с имущество и тези, които подлежат на облагане.
Лицата, регистрирани само на новото основание, ще имат ограничени права. Те няма да могат да посочват ДДС във фактурите си за други доставки и няма да имат право на данъчен кредит за доставки, различни от тези, попадащи в обхвата на регистрацията по чл. 97г.
Така, по думите на МФ, рискът от източване на ДДС ще се ограничи до конкретната имотна сделка. Тези доставки няма да се включват в годишния оборот за целите на общата регистрация. Ако впоследствие за лицето възникнат основания за задължителна регистрация или регистрация по избор, то се регистрира по общия ред.
С въвеждането на новите разпоредби се цели елиминирането на сивия сектор при бързи разпоредителни сделки със земя и сгради, извършвани в кратък период непосредствено преди регистрацията на лицата по общия ред“, казват от МФ.
Мярката е част от по-широк законопроект, който предвижда и вдигане на общия праг за регистрация по ДДС от 51 130 на 75 000 евро, както и въвеждане на задължително електронно фактуриране.

 Симона Гоцова