Георги Вулджев


Компании
Одитите на Сметната палата показват, че България влезе в еврозоната с измама
© ECONOMIC.BG / Красимир Свраков
~ 10 мин.
Представете си ремонт на път, който по договор трябва да струва 18.7 млн. лв. Накрая обаче държавата плаща 309.9 млн. лв., или над 16 пъти повече. Може да звучи абсурдно, но това е реален договор за текущ ремонт в района на Пазарджик, описан от Сметната палата в публикувания по-рано тази седмица одит на разходите на Агенция „Пътна инфраструктура“ (АПИ). И този пример е само един от много.
Но дори по-фрапантното е, че подобни свръхразходи са били целенасочено крити, в продължение на години, за да се държи формалният бюджетен дефицит привидно до 3% от БВП. Защото това беше заветният критерий за членство в еврозоната. Но според Сметната палата, общо 1.5 млрд. лв. разходи и задължения на АПИ са останали непризнати с години и са коригирани едва в отчета за 2025 г. И това логично поставя един много неудобен въпрос: какъв е бил истинският дефицит, с който влязохме в еврозоната?
Скритото е в пътищата, видимото – в заплатите и пенсиите
Когато говорим за дефицита и на какво се дължи неговият скок през последните години, обикновено обсъждаме разходите за персонал и социалните плащания. И с право. Според одита на финансовото министерство, разходите за персонал растат от 11.4 до 24.3 млрд. лв. през периода 2020 – 2025 и изпреварват ръста на данъчните приходи с над 25 процентни пункта. Но това е само видимата част. Показателно е и сравнението с плановете. В средносрочната бюджетна прогноза за 2023 – 2025 г. разходите за персонал за 2025 г. са заложени при 14.1 млрд. лв. В бюджета за самата 2025 г. те вече са 22.8 млрд. лв., а реално изразходваните са 24.3 млрд. лв., тоест със 72.7% над първоначалната прогноза (стр. 69, 153 – 154). И това не е изключение: за всяка година от 2020 до 2025 г. отчетът надхвърля първоначалната прогноза с между 34% и 73%. Тоест средносрочното планиране отдавна не ограничава нищо, а разходите просто се пренаписват нагоре всяка година.
Още по-тежка е картината в пенсионната система: по одита на социалните плащания дефицитът на фонд „Пенсии“ расте от 4.7 до 11.85 млрд. лв. между 2020 и 2025 г., а само за 2025 г. системата зависи от трансфер за над 12 млрд. лв. от централния бюджет. Това са все дълбоки структурни проблеми, но те поне са видими в официалните отчети.
Това, което е невидимо, е случващото се в АПИ и по-точно в текущия ремонт и поддържане на пътищата. Що се касае до скритото изкривяване на публичните финанси през последните години, подвеждащото или дори направо измамно отчитане (и неотчитане) на разходи, което води и до подвеждащ официален бюджетен дефицит, именно в АПИ е „заровено кучето“. Важно е да се подчертае още от самото начало, че става дума за текущи, а не инвестиционни разходи.
Одитът на АПИ установява непризнати разходи и задължения за 1 504 736 327 лв., коригирани едва в отчета за 2025 г. Към 30.06.2026 г. още 584 сертификата за 1.07 млрд. лв. чакат одобрение. Това са все „отложени“ разходи, прехвърлени напред във времето. Нещо, което би трябвало да е разплатено и отчетено днес, се отлага за утре. Защо? За да може състоянието на публичните финанси днес да изглежда по-добро, отколкото е в действителност. Нека видим от какво се състоят корекциите.
| Компонент | Сума, млн. лв. |
| Сертификати без одобрение и фактура (1 017 бр.) | 1186 |
| Спогодби за индексация | 312.5 |
| Лихви | 6.2 |
| Общо | 1 504.7 |
Таблица 1. Непризнати разходи и задължения на АПИ, коригирани в отчета на МРРБ за 2025 г. Източник: одит на АПИ, стр. 18–19, 135.
Свършената работа чака в чекмеджето докато не стане удобно да бъде отчетена
Как точно един разход остава извън отчетите? Чрез сертификатите. Сертификатът е документът, с който АПИ потвърждава, че изпълнителят е свършил определено количество работа. Нормалната последователност е: работа, сертификат, одобрение, фактура, плащане. Но в АПИ одобрението от Управителния съвет се задържа, докато не дойдат пари, с които разходът може да бъде разплатен. Одиторите го описват като „административен етап с неограничена продължителност“, обвързан „с наличието на финансов ресурс“. Без одобрение няма фактура, а без фактура разходът не се записва.
Задълженията не са минавали и по задбалансовата сметка, предвидена за възникналите задължения. Затова, по думите на одиторите, те „не са били включвани в отчетната информация, представяна на Министерството на финансите и Сметната палата“ (стр. 139). Тоест работата е свършена, държавата дължи пари, но в отчетите задължението го няма (стр. 139 – 140). Самото Министерство на финансите определя практиката като „сериозно отклонение от принципа на текущото начисляване“ (стр. 135). Тоест не става дума само за бавна администрация, а за разход, който изчезва от отчетите за месеци, понякога за години.
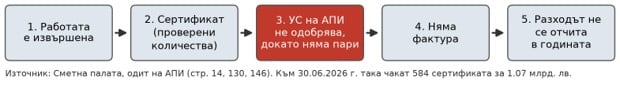
Графика 1. Как свършена работа остава извън отчетите. Източник: Сметна палата, одит на АПИ.
Одиторите отбелязват нещо много важно. Всяка година Законът за държавния бюджет определя за всяко министерство таван, наречен „максимален размер на новите задължения за разходи, които могат да бъдат натрупани“. Тоест до каква сума една агенция може да натрупа нови задължения за плащане през годината. За АПИ през 2024 г. този таван е 2.11 млрд. лв., а официално отчетените нови задължения са 2.19 млрд. лв., с превишение от 78.4 млн. лв., или 3.7% (стр. 142). Ако задълженията се отнесат към годината, за която се отнасят, таванът на новите задължения за разходи (законовият лимит, който всяка година Законът за държавния бюджет определя за АПИ) би бил превишен през 2020, 2021, 2024 и 2025 г., а не само през 2021 и 2024 г., както показват официалните данни. За 2024 г. при такова преизчисление превишението вече е 329.4 млн. лв., или 15.6% над тавана.
Капиталовите разходи като „балансиращ механизъм“
Има и втори, касов път за криене на преразходи. Сметката за чужди средства е сметка, по която министерството „паркира“ пари, които не са негови в момента. Преводът по нея обаче се отчита като разход. В края на 2023 г. с ПМС 355 по такава сметка на МРРБ отиват 1.2 млрд. лв., а през 2024 г. с ПМС 13 те се връщат като намаление на капиталовите разходи (одит на МФ, стр. 96). Така касовият дефицит за 2023 г. изглежда по-голям, а за 2024 г. – по-малък, отколкото всъщност е. С операцията касовият дефицит за 2023 г. е 3.04% от БВП, а без нея – 2.39%. За 2024 г. е 3.01%, а без нея – 3.59%, тоест много над 3%, което е националното правило (по данни от одита на МФ, стр. 119). Едната година „поема“ разхода, за да изглежда другата по-добре. Тук има и прецедент: при „Хемус“ през 2018 и 2019 г. по същия начин са прехвърлени над 1.8 млрд. лв. (одит на АПИ, стр. 78 – 79).
Одитът на финансите обобщава това с думи, които заслужават цитат: капиталовите разходи се използват като „неформален балансиращ механизъм“ за постигане на бюджетните параметри в края на годината (стр. 12). Между 40 и 60% от капиталовите плащания се правят в последното тримесечие (стр. 98). Средното изпълнение на планираните капиталови разходи е едва 78.1% (стр. 12). През 2024 г. по общинската инвестиционна програма от предвидени 3.76 млрд. лв. са отпуснати само 500 млн. лв. (стр. 13). Важно е да се уточни, че операцията с 1.2 млрд. лв. засяга касовия, а не европейския дефицит. Това е порочна практика, която немалко икономисти критикуваме вече над десетилетие и която е крайно време да се прекрати, особено при крещящата нужда на България от повече и по-качествени публични инвестиции.
Реалният дефицит е по-висок в четири от последните шест години
Стигаме до може би най-скандалното и политически съществено заключение от одитите на Сметната палата. Което е, че България се е присъединила към еврозоната с неверни данни за бюджетния дефицит и в нарушение на един от критериите за членство в паричния съюз. Първо, малко терминология. Държавата води две счетоводства. Националното, т.нар. консолидирана фискална програма (КФП), е на касова основа: разход има, когато парите излязат от сметката. Европейското (счетоводство), по стандарта ЕСС 2010, е на начислена основа: разход има, когато работата е свършена, независимо кога е платена. Именно европейският дефицит е критерият за еврото. И по европейската методология, ако пътят е ремонтиран през 2024 г., а платен през 2026 г., по ЕСС разходът е за 2024 г.
Както видяхме, масово свършена работа в АПИ не е записвана като разход в годината, в която е извършена, а спогодбите за индексация са подписвани без осигурен ресурс. Това се е случвало систематично през целия разгледан период. Всички тези разходи се признават и плащат по-късно, тоест се „преместват“ в следващи години. Наличието на подобни злоупотреби означава, че формално отчетеният бюджетен баланс в различни години в периода 2020 – 2025 г. всъщност е измамен. И ако отчетем разходите в годината, в която е извършена самата работа, с която са обвързани (както е по ЕСС), бихме получили различни числа. Различен, и често по-голям, дефицит.
Моята оценка за реалния дефицит е проста: към официалния дефицит по ЕСС добавям непризнатите задължения от одита на АПИ и спогодбите за индексация, отнесени към годината, в която са възникнали (спогодбите – към годината на подписване), и деля на БВП за същата година. Подчертавам, че това е моя оценка, а не число от одита – тя стъпва на данните от Таблица 29 (стр. 145) на одита на АПИ, която самите одитори определят като аналитичен тест, а не като корекция на отчетите.
Резултатът е следният:
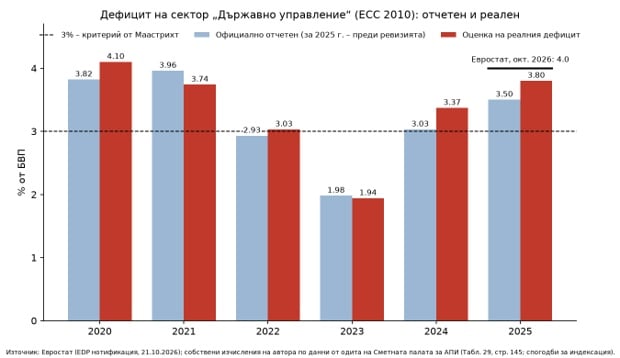
Графика 2. Официален и реален дефицит по ЕСС 2010. Източник: Евростат; изчисления на автора по данни на Сметната палата
Влязохме в еврозоната с измамни данни
Както ясно се вижда на графиката, през 2020, 2022 и 2024 г. реалният дефицит е по-висок от формално отчетения. За някои години всъщност има обратен ефект. През 2021 и 2023 г. в отчетите влизат стари, по-рано непризнати разходи, които надуват официалното число, и затова там реалният дефицит излиза малко по-нисък. За 2025 г. конкретно не е нужно да вярвате само на моите сметки. Евростат вече ревизира дефицита от 3.5% до 4% от БВП, главно заради АПИ, и изрази резерва за качеството на българските данни. Самите български власти оценяват ефекта от операциите на АПИ на 0.6% от БВП. Това е първият подобен коментар, направен от Евростат по отношение на нашите фискални данни от 2015 г. насам.
По моите изчисления, 4% вероятно дори леко надценява дефицита през 2025 г. (реалният е около 3.7%), защото в него влизат и суми за работа от предходни години, но това, в крайна сметка, не променя извода. С оглед на това, че ревизията на Евростат за 2025 г. е дори по-голяма от моята, изглежда малко вероятно да съм „надценил“ отклонението през останалите години. Впрочем, ако съберем сертификатите за 2025 г., спогодбите и лихвите, получаваме около 1.34 млрд. лв., или 0.59% от БВП, почти точно ефекта, който посочват и самите власти. За 2024 г. Евростат не е ревизирал нищо и тя официално остава с дефицит равен на 3% от БВП. Това обаче не означава, че 2024 г. е „чиста“ и данните за нея не подлежат на потенциална ревизия. Одитите на Сметната палата са приети на 23.10.2026 г., тоест след октомврийската нотификация на Евростат, така че данните за 2024 г. тепърва могат да бъдат преразгледани. И следва да бъдат.
Именно числата за 2024 г. са най-важни. Защото през 2025 г. България беше одобрена за членство в еврозоната от януари 2026 г. именно на база фискалните показатели за 2024 г. Напомням, че един от критериите за членство е годишният дефицит в държавния бюджет да не превишава 3% от БВП. Официално той е 3%, т.е. на ръба. По моята оценка, след отчитане на неотчетените разходи, разкрити в одитите, реалният дефицит всъщност е около 3.4% от БВП. Тук може да има известен диапазон, в зависимост от това дали броим и индексации и лихви. Но дори да решим да сме възможно най-консервативни и броим само сертификатите за самата 2024 г., получаваме дефицит, равняващ се на 3.15% от БВП. Ако добавим всички възможни неплатени спогодби и лихви, стигаме до 3.38%. Централната оценка, включваща сертификати и спогодби, но изключваща лихвите, е 3.37%. Именно тя е показана на горната графика. В крайна сметка обаче, и в трите сценария дефицитът е над критерия 3%. Съответно, одитите със сигурност сочат, че влязохме в еврозоната с данни, които не отразяваха реалността.
И проблемът не свършва с миналото. Одитът на МФ предупреждава, че решението на новото правителство да блокира механизмите за индексиране на заплатите в сектори като „Отбрана и сигурност“ и „Наука“ за 2026 г. само отлага натиска върху бюджета и създава предпоставки за „рязък кумулативен скок на разходите през 2027 г.“ (стр. 128). Междувременно цената на дълга расте: само за първите шест месеца на 2026 г. платените лихви са 502.4 млн. евро, повече отколкото за цялата 2024 г. (487.4 млн. евро) (стр. 125). Тепърва са необходими много сериозни корекции. Рязане на разходи и структурни реформи.
Какво трябва да се направи
Много е важно да се подчертае, че според одиторите министрите на финансите и на регионалното развитие „са били своевременно информирани“ за финансовото състояние на АПИ, включително за неразплатените задължения (стр. 12, 164). Одитът не назовава конкретни имена, разбира се. Но всички, които са били министри (и заместник-министри) в съответните министерства в периода 2020 – 2025 г., със сигурност носят отговорност. Друг е въпросът дали някой ще им я потърси.
Присъединяването на България към еврозоната е факт, но на каква цена? Доверието в българската статистика и управление на публичните финанси е под много сериозен въпрос, и то не от опозицията, а от Евростат, още преди Сметната палата да публикува своите одити. След тяхното публикуване въпросите стават още повече. Разкритията направени в тези одити са огромен скандал.
Като за начало, правителството и Народното събрание трябва да направят поне три неща. Първо, отсега нататък сертификатите да се одобряват независимо от наличието на пари, както препоръчва и Сметната палата (стр. 168). Второ, ревизията на данните за 2020 – 2025 г. да бъде публикувана пълно и открито, преди Евростат да ни я наложи. Трето, да се заемат с провеждането на структурни реформи, които да осуетят главоломния ръст на държавните разходи и злоупотребите с тях.
Остават и въпросите. Защо министрите, които „са били своевременно информирани“, както и всички техни заместници, не са спрели механизма? Целенасочено ли са криели разходи, за да държат дефицита изкуствено нисък? И ще научим ли истинския дефицит от българските институции или отново от Брюксел? Всички замесени дължат отговор на българските граждани.
*Изводите на автора могат да не съвпадат напълно с позицията на редакцията.