Фискалният съвет отправи остри критики към проектобюджета за 2027 г., залагащ 3.5% дефицит през 2027 г. В свое становище, разпространено до медиите, от консултативния орган критикуват разпределението на разходите, твърде голямата зависимост от еднократни мерки (включително данъка върху свръхпечалбите), както и рискът през 2029 г. България да не може да излезе от процедурата по свръхдефицит.
Фискалният съвет оценява, че обявеното свиване на разходите по КФП от 43.5% на 39.6% от БВП през 2027 г. не е резултат от реална консолидация, а от приключването на ПВУ и от номиналния растеж на БВП. Националните разходи продължават да растат с 5.5% (2.7 млрд. евро)“, казват от ФС.
От там допълват, че така заложена бюджетната рамка не осигурява спазването на корективния път с достатъчна вероятност, затова и препоръчват бюджетът да се допълни с трайни разходни мерки около 1% от БВП
Консолидация на хартия
Основната критика на Съвета е, че заявеното свиване на разходите не е резултат от реформи. Според изчисленията, номинално общите разходи намаляват с 0.8 млрд. евро (-1.5%), но разходите по сметките за средства от ЕС спадат с 3.5 млрд. евро (-46%). Същевременно разходите по националния бюджет растат от 49.2 на 51.9 млрд. евро.
Без еднократните ефекти консолидация няма“, казват от ФС.
От там обясняват, че разплащането на задължения към общините и АПИ и националното финансиране по ПВУ са около 2.15 млрд. евро еднократни разходи през 2026 г., които са част и от разчетите на МФ. Без тях дефицитът за 2026 г. е около 3.9% по разчета на МФ и 2.2 – 3.2% при консервативна оценка. За 2027 г. това е дефицит около 3.5%, или 4% без еднократния данък.
Консолидацията е почти изцяло от приходната страна. Дискреционните разходни мерки за 2027 г. са нетно -75.6 млн. евро при приходни мерки 1.927 млрд. евро. Около 1 млрд. евро по-ниски разходи спрямо непроменените политики не са обвързани с мярка“, става ясно от доклада.
Подценени разходи
Отделно, има риск от преизпълнение на разходите за персонал:
Разходите за персонал са подценени. През 2026 г. те надхвърлят заложеното в закона с около 1 млрд. евро; това е 16-ата поредна година с преразход. За 2028 – 2029 г. таваните предполагат около 8% по-малко заети, без да са предвидени мерки“.
Освен това, консолидацията засяга човешкия капитал, а не администрацията. Образованието пада от 4.3 до 3.5% от БВП до 2029 г. (-12% реално), докато социалната защита, отбраната и лихвите растат. Лихвите нарастват почти три пъти – до 2.5 млрд. евро през 2029 г., което е 4% от приходите по КФП.
Минимален марж за свръхдефицита
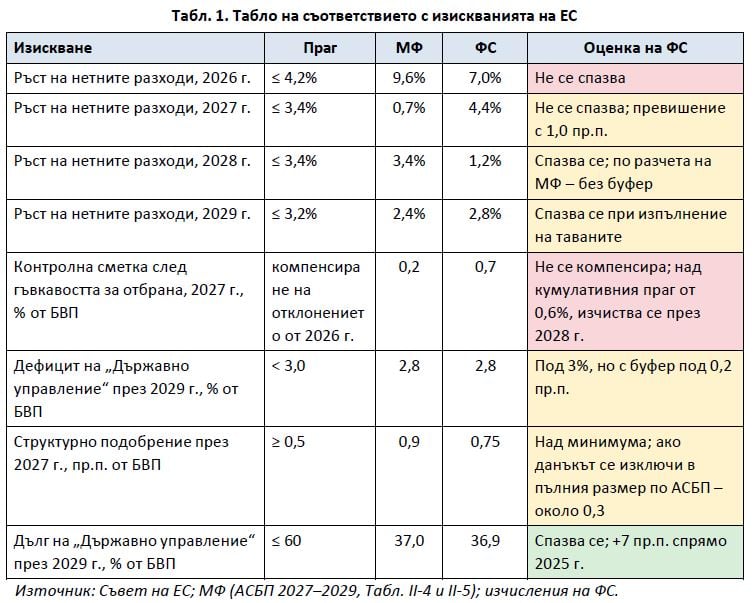
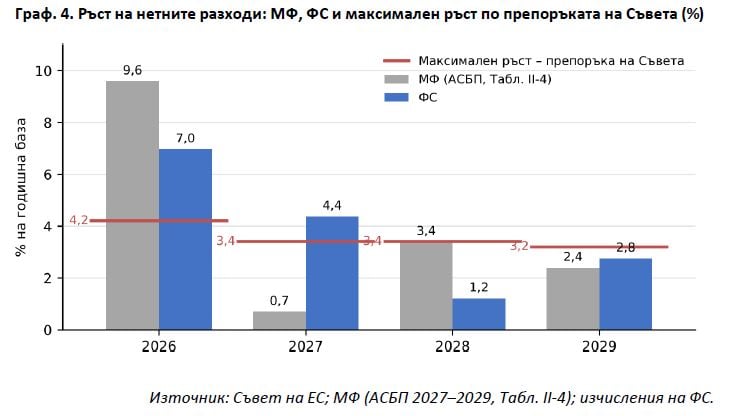
Още един риск, за който предупреждават от ФС, е процедурата по свръхдефицит. От там обясняват, че компенсирането на отклонението от 2026 г. зависи от еднократния данък и дерогацията за отбрана, а през 2028 г. нетните разходи са точно на тавана. При реализиране на рисковете дефицитът остава над 3% до 2029 г. При макрорамката на ФС икономиката е над потенциала си през 2026 – 2027 г., т.е. фискалната политика е проциклична, а забавянето през 2028 г. ще натисне таваните без мерки.
Спазването на корективния път на нетните разходи зависи от еднократния данък, от дерогацията за отбрана и от неостойностени тавани, а през 2028 г. няма буфер. При реализиране на рисковете дефицитът остава между 3.4 и 4.4% от БВП до 2029 г. ФС препоръчва разходната рамка да съдържа буфер поне 0.5% от БВП под тавана на нетните разходи всяка година“, казват експертите.
Надценени еднократни приходи
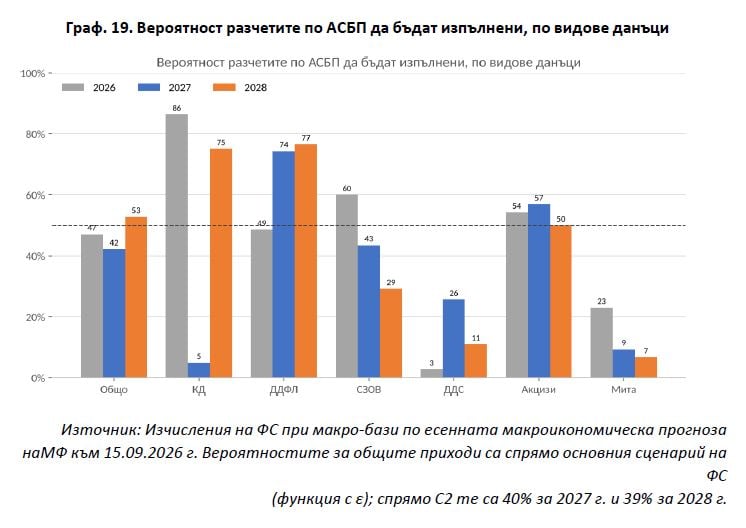
Съмнения буди и приходната част. Обявените мерки са за почти 2 млрд. евро, докато ФС очаква около 1.3 млрд. евро за 2027 г.
Очакваният еднократен данък върху „свръхпечалбата“ е 800 млн. евро, докато по собствената симулация на ФС той би донесъл около 211 млн. евро.
Приходите от осигуровки и от електронното фактуриране за 2028 – 2029 г. също са надценени, с 0.6 – 1 млрд. евро годишно.
Рискът за около 0.6 – 1 млрд. евро годишно поставя под въпрос постигането на дефицит под 3% и прекратяването на процедурата при прекомерен дефицит“, предупреждават от органа.
Повече и по-скъп дълг
Държавният дълг остава под 60% от БВП, но нараства от 29.9% до около 37% през 2029 г. Притеснителен е темпът на нарастване.
Лихвените разходи се увеличават почти три пъти, до 2.5 млрд. евро през 2029 г.“, предупреждава ФС.
Същевременно корекцията пада върху човешкия капитал и инвестициите – разходите за образование намаляват с 12% реално до 2029 г.
Препоръките
За второто четене на Бюджет 2027 Фискалният съвет настоява за:
трайни разходни мерки около 1% от БВП (1.4 млрд. евро);
буфер, който е 0.5% от БВП под тавана на нетните разходи, за да не зависи изпълнението от една мярка или от клаузата за отбрана;
предпазливо планиране на еднократния данък;
актуализирана база за 2026 г. с отделно посочени еднократни ефекти, за да види Народното събрание действителното усилие;

 Симона Гоцова