Симона Гоцова
Публични финанси
Интервю | Най-големият вътрешен риск за България през 2027 г. е фискалната политика
© ECONOMIC.BG / Кофас
~ 6 мин.
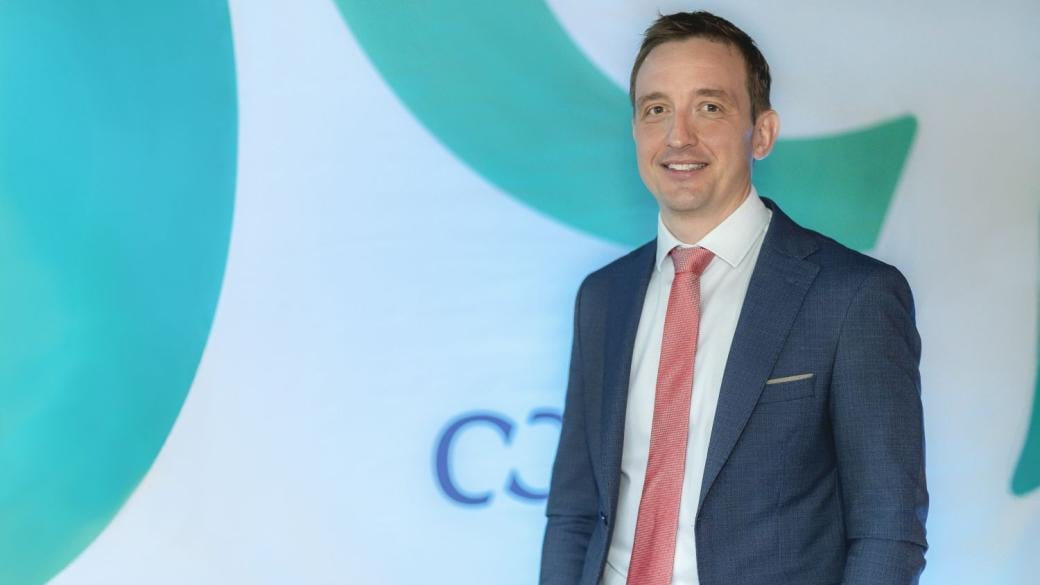
Пламен Димитров е управител на компанията за застраховане на кредитен риск „Кофас“ в България от 2019 г. насам. Той има над 15 години опит в банковия сектор, като през последните четири от тях е бил директор на отдел „Корпоративни клиенти“ в Райфайзенбанк (България). Започва кариерата си в ОББ като специалист микрокредити. През 2004 г. постъпва в Райфайзенбанк, където е специалист по малки и средни предприятия, а след това става управител на клон на банката.
Има магистърска степен по Икономика на търговията от Университета за национално и световно стопанство в София, както и успешно защитен MBA от един от най-престижните университети в Югоизточна Европа – Cotrugli Business School (Хърватия).
Г-н Димитров, тазгодишната конференция на Coface носи името „Война за пазари“. Кои бяха основните фронтове на тази война през текущата година? Къде се намира България в световната карта на пренареждане?
През 2026 г. особено ясно видяхме как международната търговия се превръща в поле на конкуренция между държавни икономически политики. Митата, санкциите и субсидиите все по-силно влияят върху това къде се произвеждат стоките, как се организират доставките и кои компании могат да предложат конкурентни цени.
Конфликтът в Близкия изток добави още един сериозен фактор – поскъпването на енергийните ресурси и транспорта, което се пренася върху производствените разходи и инфлацията. Същевременно засиленото присъствие на китайски производители на европейските пазари поставя под натиск редица индустрии.
България е част от тези процеси най-вече чрез своята обвързаност с европейската икономика. От една страна, страната ни има предимства като членството в ЕС, Шенген и еврозоната, относително ниските производствени разходи и ниския публичен дълг. От друга, зависимостта от външното търсене, инфраструктурните дефицити и недостигът на квалифицирани кадри ограничават потенциала ни. Предизвикателството е да превърнем географската и икономическата си позиция в повече реални инвестиции и производство.
Кои сектори на българската икономика са най-уязвими към глобалните сътресения и кои показват по-голяма устойчивост? Кои ще бъдат основните рискове за бизнеса през 2027 г.?
На първо място бих откроил енергоемките индустрии. Металургията и химическата промишленост са подложени на натиск едновременно от цените на енергията, международната конкуренция и промяната в търсенето. Транспортът също остава особено чувствителен към поскъпването на горивата.
Според последния регионален анализ на Кофас, строителството в България има сравнително благоприятни перспективи, докато информационните и комуникационните технологии се представят добре в Централна и Източна Европа.
За 2027 г. следим няколко взаимосвързани риска: продължаващата геополитическа нестабилност, възможните сътресения при доставките и енергийните цени, както и финансовите затруднения на търговските партньори. При прогнозирано забавяне на икономическия растеж до 2.5% компаниите ще трябва да бъдат особено внимателни с разходите, ликвидността и експозицията си към рискови клиенти.
Как се променят конкурентните позиции на България в условията на засилващ се протекционизъм и геополитическо напрежение? Има ли риск страната да загуби позиции на традиционните си експортни пазари?
Риск съществува, тъй като голяма част от българските предприятия са интегрирани в европейските производствени и търговски вериги. Когато големи индустриални икономики като Германия изпитват затруднения, това се отразява и на българските им доставчици.
Протекционистичните мерки допълнително променят условията на конкуренция. Производител от страна, в която бизнесът получава значителна държавна подкрепа, може да предложи условия, с които европейска компания трудно се конкурира.
Въпреки това България има възможности да подобри позициите си. За целта трябва да насърчава производствата с по-висока добавена стойност, да привлича дългосрочни частни инвестиции и да предлага предвидими условия за бизнес. Не е достатъчно да разчитаме единствено на ценовото си предимство. Трябва да бъдем конкурентоспособни и чрез технологии, качество, производителност и надеждност.
Първата година от членството на България в еврозоната наближава своя край. Започнаха ли да се проявяват очакваните ползи – повече инвестиции, туристи и по-висок икономически растеж? Какво пречи на страната да реализира пълния потенциал на членството?
Членството в еврозоната е важна структурна стъпка за България. То създава предпоставки за намаляване на транзакционните разходи, по-лесни търговски отношения с партньорите от еврозоната и повишаване на доверието сред инвеститорите.
Но трябва да разграничим тези дългосрочни ползи от непосредствените икономически резултати. Не можем автоматично да припишем всяка промяна в инвестициите, туризма или растежа през 2026 г. на въвеждането на еврото, защото върху тях влияят много други фактори.
Оценките на „Кофас“ показват, че страната продължава да има ограничения, свързани с качеството на институциите, инфраструктурата, административната ефективност и наличието на квалифицирана работна сила. Еврозоната осигурява по-благоприятна рамка, но нейният потенциал ще се реализира само ако бъде подкрепен с необходимите реформи и реални инвестиции.
Очаквате ли инфлационният натиск в България да отслабне през 2027 г. или има предпоставки за задържането му? Кои фактори ще бъдат определящи?
Най-същественият въпрос е как ще се развиват цените на енергията и международната среда. През 2026 г. конфликтът в Близкия изток доведе до поскъпване на горивата, което повиши транспортните разходи и постепенно се пренесе върху цените на редица стоки и услуги.
Подобни процеси могат да създават продължителен инфлационен натиск, защото увеличението на производствените разходи често води и до натиск за по-високи възнаграждения.
Ако енергийните пазари се стабилизират и външните ценови шокове отслабнат, това би създало условия за забавяне на инфлацията. При нови геополитически сътресения обаче рискът от устойчиво високи разходи остава. Затова бих бил предпазлив с категорична прогноза, особено при продължаващата несигурност около международните доставки.
В последните години България продължи да отбелязва дефицити по държавния си бюджет, което доведе до стартирането на процедура по прекомерен дефицит (ППД). Кога най-рано страната би могла да излезе от нея според оценките на Coface?
Процедурата по прекомерен дефицит беше открита от Съвета на ЕС през юли 2026 г. В приетата препоръка е заложено България да коригира прекомерния си дефицит до 2029 г., като спазва определена траектория на растеж на нетните бюджетни разходи.
Това е официалната рамка, определена от европейските институции. Не бих я представял като отделна прогноза на Кофас за най-ранната възможна дата на излизане от процедурата.
Решаващо ще бъде дали държавата успее трайно да ограничи разходите спрямо приходите, без да подкопае условията за икономически растеж. Според мен акцентът трябва да бъде не само върху формалното постигане на определен дефицит, а и върху качеството и ефективността на публичните разходи. Иначе съществува риск проблемът да се появи отново.
Някои икономисти предупреждават за предстоящо обръщане на икономическия цикъл, което би затруднило допълнително събирането на бюджетни приходи. Вижда ли Coface такъв риск и какви стъпки трябва да се предприемат?
Прогнозата на Кофас предвижда забавяне на икономическия растеж в България от 3.1% през 2025 г. до 2.7% през 2026 г. и 2.5% през 2027 г. Това е сценарий на по-умерен растеж, а не прогноза за рецесия.
Въпреки това по-слабата икономическа активност може да направи изпълнението на бюджета по-трудно, особено ако разходите продължават да се увеличават устойчиво. Затова е важно фискалната политика да бъде насочена към дългосрочна стабилност, вместо да разчита прекомерно на потреблението като двигател на растежа.
Необходим е внимателен преглед на ефективността на публичните разходи, съчетан със запазване на инвестициите в инфраструктура и проекти, които подобряват производствения капацитет на икономиката. По-силният частен сектор и разширяването на експортната база са по-устойчива основа за бюджетните приходи.
Ако трябва да откроите един основен риск и една най-голяма възможност за българската икономика през 2027 г., кои биха били те? От какво ще зависи дали България ще успее да се възползва от тази възможност?
Бих посочил като основен вътрешен риск фискалната политика. Ако продължим да поддържаме растеж, който зависи в голяма степен от потреблението и увеличаващите се публични разходи, ще става все по-трудно да създаваме условия за устойчиво икономическо развитие. Геополитическата нестабилност е допълнителен сериозен външен риск.
Най-голямата възможност, според мен, е България да привлече повече инвестиции в производства и услуги с висока добавена стойност. Така бихме могли да повишим конкурентоспособността си и да постигнем растеж, който се основава на производителност и износ, а не само на вътрешно потребление.
Реализирането на този потенциал ще зависи от стабилността на правилата, качеството на инфраструктурата, наличието на квалифицирани специалисти и последователността на икономическите политики. Инвеститорите планират за години напред и имат нужда от предвидимост.