Мирела Вавова

Компании
Касите без касиер пренареждат супермаркета
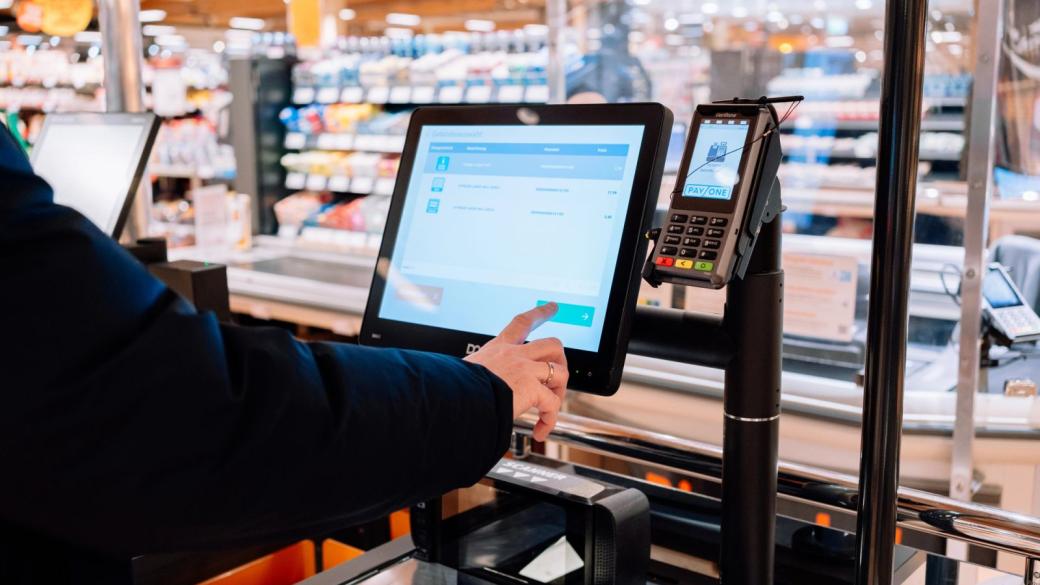
Self-checkout вече е стандартна част от големия хранителен ритейл в България
© ECONOMIC.BG / Deposit Photos
~ 10 мин.
Текстът е включен в дигиталното издание „Лидерите в ритейла“, което е част от по-големия проект на Economic.bg – RATE. В него представяме лидерите в различни сектори на икономиката, анализираме динамиките в съответните индустрии и представяме тенденциите на пазара – research, analysis, trends by Economic.bg.

Само допреди няколко години въпросът беше дали българският клиент ще свикне сам да сканира покупките си. Днес за големите хранителни вериги този етап изглежда почти приключил. Касата на самообслужване вече не е технологичен експеримент в няколко столични магазина, а инфраструктура, която постепенно се превръща в стандарт.
В Kaufland тя вече присъства в близо 95% от мрежата – 67 филиала, при 48 две години по-рано. BILLA има self-checkout в 136 от своите 173 магазина, или 77%, след като през 2023 г. обхватът е бил малко над половината от мрежата. Lidl е достигнал 117 магазина, или 75%, а намерението е до края на финансовата 2027 г. всички обекти на веригата да имат такива каси.
Три четвърти или дори повече от физическата мрежа на компаниите вече разполага с технологията, но там, където я има, тя поема между приблизително една пета и една трета от покупките. В оборудваните магазини на BILLA през self-checkout минават 21.6% от транзакциите. При Lidl делът е по-висок – 35%. Kaufland не предоставя съпоставим показател.
Тази разлика очертава траекторията на потребителските навици, които следват инвестициите на търговците. И ролята, която self-checkout постепенно заема в магазина – не като пълен заместител на традиционната каса, а като паралелен канал за определен тип покупки и клиенти.
Не автоматична замяна
Концепцията за автоматизацията често се свежда до най-простото уравнение – внедряване на машина, която да замени човека. Данните от веригите обаче рисуват по-различна картина.
Касата на самообслужване засега не превзема равномерно всички покупки. Тя си е създала собствена територия – малката кошница.
В Kaufland една покупка на self-checkout съдържа средно осем артикула срещу 15 на традиционната каса. Стойността ѝ е с около 45% по-ниска. При BILLA 80% от сметките на автоматизираните каси са със седем или по-малко продукта. Двете компании описват практически едно и също поведение през различни показатели: колкото по-малка и бърза е покупката, толкова по-естествен избор става машината.
Това променя смисъла на самата касова зона. Традиционно един поток от клиенти се нарежда пред ограничен брой касиери. Self-checkout разделя този поток. Човекът с три продукта вече не трябва непременно да чака зад количката със седмичния пазар, а магазинът получава допълнителен капацитет точно там, където възникват пиковете.
Практическият ефект изглежда не е толкова в това една машина да обслужва по-бързо от касиер, колкото в това повече хора да могат да плащат едновременно. BILLA именно така описва ползата – като разширяване на капацитета на касовата зона, а Lidl вижда резултат в по-малките опашки пред стандартните каси. Колко точно време се спестява обаче остава трудно за измерване: Kaufland например не разполага със съпоставими данни отпреди и след въвеждането на self-checkout.
Тоест бизнес сметката не е толкова скорост на една транзакция, колкото пропускателна способност на цялата зона.
Именно по тази линия вървят и по-зрелите пазари. Британската Sainsbury’s например отчита, че над 70% от транзакциите в супермаркетите ѝ вече минават през различни форми на self-service при около 40% пет години по-рано. Тригодишната програма за промяна на касовите зони е донесла около 70 млн. паунда икономии, като компанията отчита и 9% годишно увеличение на производителността на труда във front-end зоната. Това е мащаб, от който България все още е далеч, но показва накъде може да се премести икономическият център на касата, когато употребата стане масова.
Малката кошница е само началото
И тук възниква логичният въпрос за бъдещето на технологията: ако тя остане основно решение за седем-осем продукта, потенциалът ѝ има естествен таван. Затова следващата стъпка вече е видима – сканирането да започне не на касата, а още докато клиентът върви между регалите.
Kaufland например вече предлага K-Scan в 24 филиала – услуга, при която клиентите сканират продуктите още докато пазаруват чрез мобилното приложение на веригата. Така цената и натрупаната сума се отчитат в реално време, а накрая покупката се приключва на обособена каса чрез QR код, без продуктите да се вадят и маркират повторно. Това прави системата по-подходяща и за по-големи кошници. Самата компания отчита, че хората постепенно започват да използват технологията и за средно големи покупки.
Същата логика се вижда и в по-развитите пазари. Още една стъпка в тази посока са т.нар. smart carts, при които дигиталният слой вече е вграден в самата количка. Системи като Caper Carts на Instacart комбинират екран, камери и сензори, за да разпознават продуктите, да следят сметката в движение и в някои случаи да позволяват плащане директно от количката. Така сканирането и разплащането все повече се изместват от края към самия процес на пазаруване.
Тенденцията е видима при гиганти като Sainsbury’s. След като self-service делът надхвърля 70%, британската компания вече насочва следващата фаза на инвестициите към SmartShop за големи кошници и тества плащане директно през устройствата за сканиране. Целта е включително да се намали необходимостта от физическа касова инфраструктура.
Това е съществена промяна. Днешният self-checkout все още възпроизвежда стария модел: клиентът събира продуктите и накрая стига до каса. Само че сам върши работата на сканирането.
При Scan & Go тази последна отделна стъпка започва да изчезва. А дългосрочната тенденция може да се окаже не толкова преминаване от касиер към автоматична каса, колкото постепенно разтваряне на касата в целия процес на пазаруване.
Машината идва и картата я следва
Българските данни показват и още една интересна зависимост – между автоматизацията на касата и начина на плащане.
Self-checkout естествено се вписва по-добре в среда с повече безкасови плащания. Lidl потвърждава, че използването му е по-високо в магазини с по-голям дял на плащанията с карта. Но компанията наблюдава и другия ефект: има клиенти, които са започнали да използват банковите си карти по-често именно след появата на касите на самообслужване. В същото време „част от клиентите предпочитат да сканират артикулите си сами, след което да повикат наш служител, за да платят в брой“, допълват от веригата.
Това е малък, но показателен детайл. Дигитализацията на ритейла не се движи непременно в стройна колона. Един клиент може да приеме самостоятелното сканиране, но не и да се откаже от кеша. При друг самата нова каса може да бъде стимул за преминаване към карта.
И все пак технологията се усвоява неравномерно. И трите компании сочат София сред пазарите с най-силна употреба. Kaufland добавя Пловдив, Варна и Бургас, Lidl – Бургас. При BILLA столицата е достатъчно напред: 30.6% от транзакциите в 50-те оборудвани магазина минават през self-checkout спрямо приблизително една пета през 2023 г. Но веднага след големите градове се появява Банско – с 23.5%, пред Бургас, Варна и Пловдив.
Това е полезно напомняне да не се свежда картината до лесното обяснение „млади хора в големите градове“. Вероятно значение имат и форматът и местоположението на магазина, туристическият поток, делът на малките покупки и платежните навици.
Автоматизацията не маха хора
Най-чувствителният въпрос е какво става със служителите. И трите компании казват, че касите на самообслужване не са довели до намаляване на персонала, но все пак показват съществена промяна – машините преразпределят работното време.
От хора, извършващи механично сканиране, те все повече се превръщат в асистенти в касовата зона“, казват от Kaufland за служителите на каса, които помагат при затруднения и управляват зоната за самообслужване.
При Lidl задачите, към които се освобождава ресурс, са далеч от касата – зареждане на регалите, свежест на продуктите, хигиена, представяне на стоките. BILLA описва същия процес по-общо:
Технологията не замества екипите ни, а им печели време да бъдат там, където са най-полезни.“
Именно тук личи бизнес логиката на автоматизацията: магазинът не е фабрика, в която една машина непременно премахва една позиция. В него клиентският поток варира по часове, а трудът трябва да се мести между каса, зареждане, свежи секции, приемане на доставки, онлайн поръчки и обслужване. Ако в определен момент клиентът може сам да поеме механичната част от маркирането, наличният човекочас може да бъде използван другаде.
Това става още по-важно на пазар, който изпитва затруднения да намери този човекочас. През август 2026 г. 35.3% от предприятията в търговията на дребно в България посочват недостига на работна ръка като фактор, ограничаващ дейността им, показва месечната бизнес анкета на НСИ. Затова дори автоматизация, която не намалява числеността, може да има сериозна икономическа стойност – като позволи съществуващият екип да обработва повече работа.
Ако всичко беше за заплати, седем години са много
Точно тук е особено интересен един от малкото конкретни финансови показатели, които компаниите предоставят. Lidl оценява приблизителния срок за възвръщаемост на инвестицията в self-checkout на седем години. Това число не може автоматично да се пренася върху другите вериги – BILLA и Kaufland не разкриват аналогичен показател. Но то е достатъчно, за да постави под съмнение опростената теза, че магазините поставят автоматични каси просто за да спестят заплати.
Седем години е сравнително дълъг хоризонт за технология, която би трябвало директно да премахва значителен текущ разход.
Самата компания описва ползата по-широко: клиентско удобство, оптимизация на процесите и по-висока ефективност. Един от дадените примери дори е сравнително невидим за потребителя – времето, което ръководителите на магазини спестяват от отчитането на кеш от стандартните каси.
При BILLA фокусът е върху възможността да се увеличи капацитетът на касовата зона. При Kaufland инвестицията вече се разширява и към K-Scan.
Събрани заедно, тези детайли показват, че възвръщаемостта не идва от един голям разход, който изчезва, а от множество малки ефекти: малко повече капацитет, малко по-гъвкав труд, по-малко кеш за обработка, различно използване на площта и вероятно по-кратки опашки в натоварените моменти.
„Само“обслужването все още има нужда от човек
Има и един парадокс. Колкото повече клиентът върши сам, толкова повече работата на служителя се измества от постоянно действие към управление на изключенията.
При Lidl около една от всеки пет self-checkout транзакции изисква съдействие. Повече от половината от тези намеси са просто задължително потвърждение на пълнолетие при покупка например на алкохол.
Останалите проблеми звучат познато за всеки, който е използвал такава каса. BILLA посочва двойно маркиран продукт и проблем при картово плащане. При Kaufland намеса може да предизвика несъответствие в теглото – например чанта, оставена в зоната за опаковане – или търсенето на артикул без баркод от пекарната или плодовете и зеленчуците.
Това променя и профила на работата. Касиерът не изчезва непременно, но вместо да изпълнява една и съща операция стотици пъти на смяна, се превръща в човек, който се намесва там, където процесът се е счупил.
Точно в това е силата на модела – и една от слабостите му. Ако изключенията станат твърде много, обещанието за автоматизация започва да се разпада.
Сметката, която клиентът не вижда
Тя се нарича shrink – загубите от кражби, грешки, пропуснати или неправилно маркирани продукти. Това е една от темите, които промениха разговора за self-checkout на зрелите пазари. След първата вълна на ентусиазъм някои ритейлъри започнаха да откриват, че спестяването на едно място може да произведе разход на друго.
Отговорите на българските вериги подсказват, че проблемът е съвсем реален и тук. Най-пряко го признава Lidl.
„Преди време магазините с такива каси действително показваха по-лоши резултати“, казват от компанията за инвентаризациите. След въвеждането на допълнителни мерки веригата вече не вижда пряка зависимост между наличието на self-checkout и инвентаризационните резултати, а и клиентите правят по-малко грешки с натрупването на опит.
При Kaufland контролът е комбинация между везни, които сравняват маркирания продукт с поставеното в зоната за опаковане тегло, и служител, който наблюдава зоната. BILLA използва бариери със сканиране на касовата бележка и защитни антени, но вече тества и AI системи, които разпознават пропуснато или неправилно сканиране.
Именно тук международният опит е най-полезен като предупреждение. Анализ на ECR Retail Loss върху повече от 1700 магазина установява средно увеличение на загубите с 22% през първата година след въвеждането на self-checkout, а в изследваната извадка магазините с такива каси имат 33% по-високи загуби. Пропуснатите сканирания са установявани при до 4.8% от транзакциите. Това не означава, че всяка автоматична каса увеличава загубите точно с толкова – форматът, контролът и поведението на клиентите са различни – но показва защо предотвратяването на загубите вече е част от самата икономика на технологията.
Това обяснява и защо следващото поколение self-checkout не е просто каса с по-добър екран. То все повече включва computer vision, алгоритми за разпознаване на пропуснато сканиране, тегловни проверки и анализ на поведението.
Тоест автоматизацията ражда собствена контраавтоматизация: първо машината заменя част от човешката работа, после нови технологии трябва да заместят част от контрола, който човекът е упражнявал.
Светът не се отказва от self-checkout, но стана по-предпазлив
В последните години отделни решения на американски и британски ритейлъри да ограничават self-checkout създадоха усещането за възможен обрат на тенденцията. Актуалните инвестиционни данни обаче показват по-сложна картина.
През 2025 г. в света са доставени близо 220 хил. нови self-checkout терминала – второто най-високо ниво досега, според Datos Insights. Особено бързо се увеличават внедряванията в Европа, Близкия изток и Африка, а сред компаниите, които движат европейския ръст, анализът специално посочва Lidl и Kaufland. До 2031 г. броят на инсталираните терминали глобално се очаква да се доближи до 2.3 млн.
Тоест няма отстъпление от автоматизацията. Има по-трезва оценка на цената ѝ. Ритейлърите вече знаят, че повече терминали сами по себе си не решават проблема. Ако клиентът постоянно чака одобрение, ако интерфейсът е объркващ или загубите растат прекалено силно, част от ползата изчезва.
Затова въпросът в зрелите пазари вече не е „self-checkout или не“, а каква комбинация от самообслужване, човешко присъствие и контрол има най-добра икономика. Българските компании, изглежда, достигат до подобен извод още преди технологията да е достигнала британските нива на употреба.
Касата остава, но вече няма само една функция
Kaufland изрично казва, че не очаква self-checkout да стане доминиращият модел. „Бъдещето не е в пълното заменяне на един формат с друг“, посочва компанията и очаква хибридна система – бързите малки покупки да отиват по-често към самообслужването, а големите и клиентите, които търсят помощ, да продължат да използват традиционната каса.
BILLA стига до сходен извод и също залага на хибридния модел. Lidl не формулира бъдещето по същия начин, но инвестиционният план говори достатъчно ясно: self-checkout трябва да стане достъпен във всеки магазин, а делът на хората, които избират алтернатива на стандартното плащане, според компанията ще продължи да расте.
Това на пръв поглед изглежда противоречиво – защо да оборудваш практически цялата мрежа с технология, която дори самите ритейлъри не очакват да измести традиционната каса? Отговорът вероятно е същият, поради който един супермаркет има и малки кошници, и колички, и експресни продукти, и щанд с обслужване. Не всеки канал трябва да поеме мнозинството от покупките, за да има икономически смисъл.
Self-checkout вече изглежда не като заместител на касата, а като още един слой в инфраструктурата на магазина. Той поема определен вид покупки, освобождава капацитет в определени часове и променя какво правят служителите през останалото време.
А с мобилното сканиране и плащането през устройства следващата стъпка може да бъде още по-съществена: самата идея, че всяко пазаруване трябва да завърши на ясно определено място, наречено „каса“, постепенно да започне да губи смисъл. Тогава голямата промяна няма да е, че касиерът е изчезнал. А че онзи последен етап от магазина, който десетилетия наред изглеждаше почти непроменим, вече няма един-единствен начин да работи.